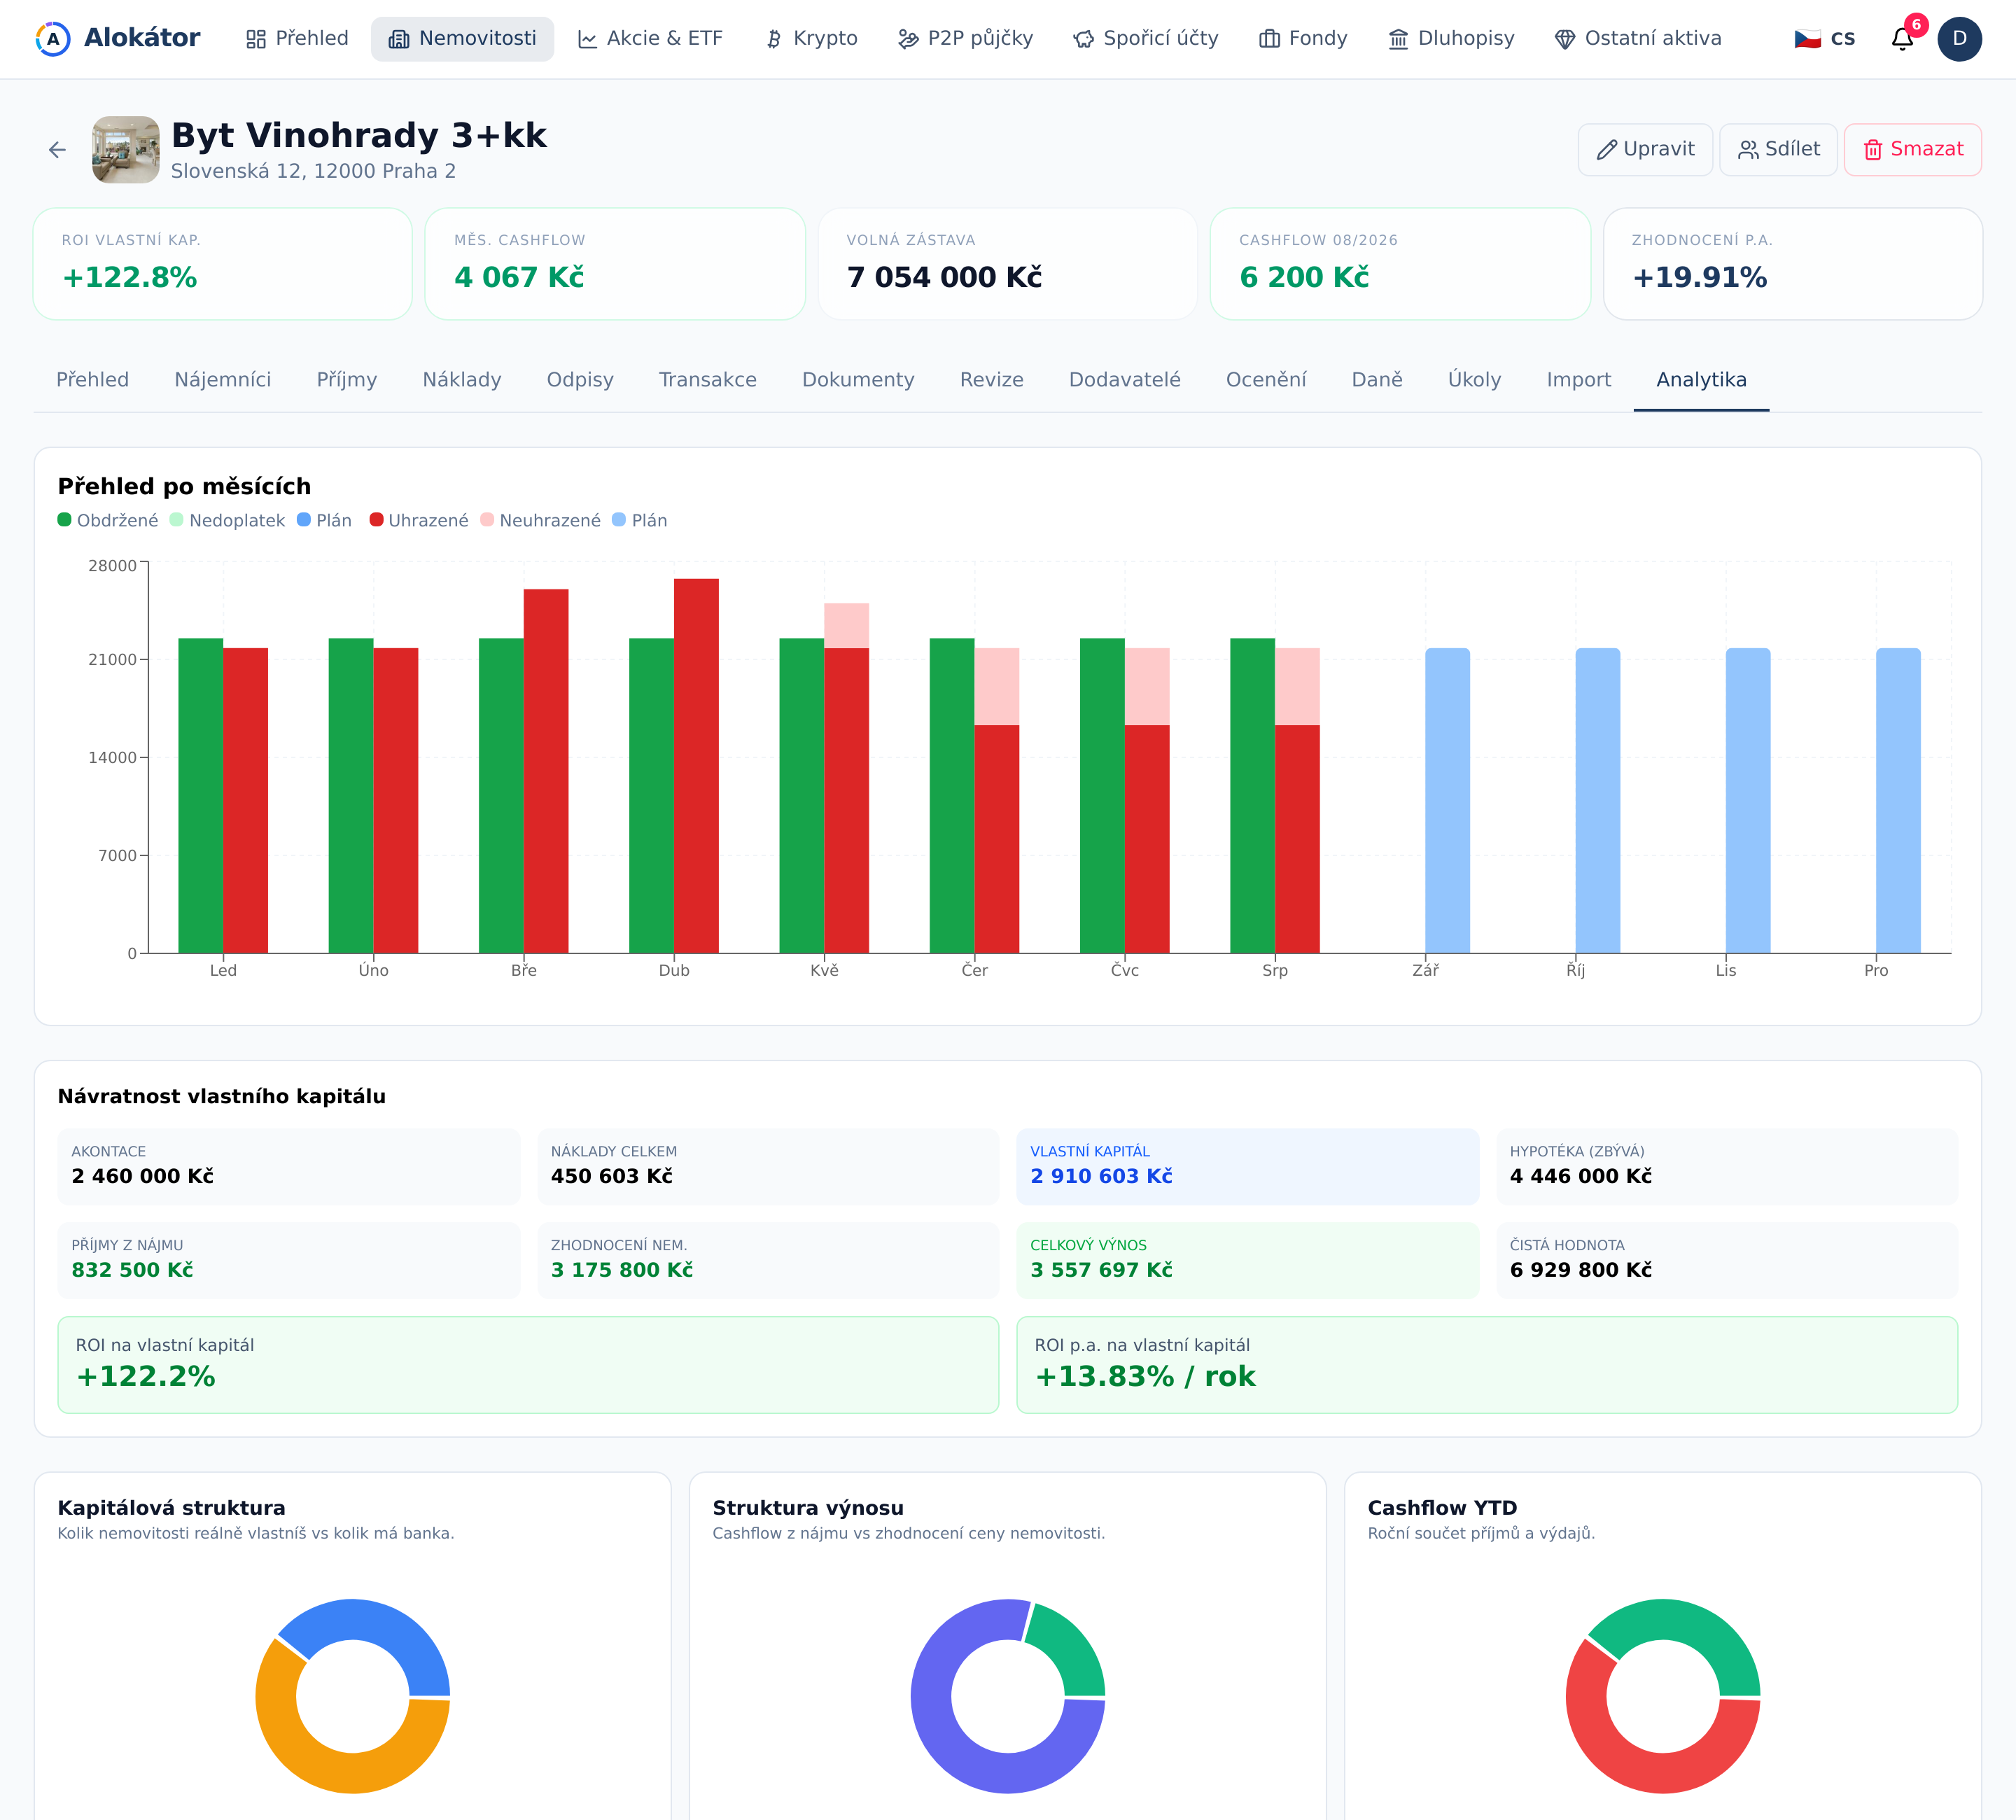
Nájem, který vám přijde na účet, není zisk. Skutečný přínos bytu ukáže až cashflow — kolik peněz vám z pronájmu reálně zbyde po zaplacení všech výdajů včetně splátky hypotéky.
Co do cashflow patří
Na straně příjmů je nájemné (bez záloh na energie, ty jen protékají). Na straně výdajů počítejte se vším:
- splátka hypotéky (úrok i jistina),
- pojištění nemovitosti,
- příspěvky do fondu oprav a správa SVJ,
- daň z nemovitých věcí,
- rezerva na opravy,
- výpadek nájmu při neobsazenosti.
Příklad výpočtu
Nájem 15 000 Kč/měs. Výdaje: hypotéka 9 000 + fond oprav 1 500 + pojištění 300 + rezerva 1 000 = 11 800 Kč. Měsíční cashflow = +3 200 Kč.
Pozor na roční položky (daň z nemovitých věcí, větší opravy) — rozpočítejte si je na měsíce, ať vás nepřekvapí.
Jak cashflow zlepšit
- Refinancování hypotéky při nižší sazbě.
- Delší splatnost sníží měsíční splátku (ale zvýší celkový úrok).
- Rozumné zvýšení nájmu podle trhu při obnově smlouvy.
- Snížení neobsazenosti — spolehlivý nájemník a férové jednání.
Nezapomeňte na rezervu
Doporučení zní držet rezervu alespoň 3–6 nájmů. Kotel, lednička nebo výpadek nájemníka umí ročně sebrat celý zisk. Cashflow bez rezervy je jen optimistické číslo.
Alokátor sleduje příjmy, výdaje i cashflow u každé nemovitosti automaticky. Vyzkoušejte ho zdarma.
Informace mají orientační charakter a nejde o investiční poradenství.